C’è una frase che sento dire molto spesso:
“Vorrei iniziare a investire, ma in questo momento non ho abbastanza soldi.”
Ed è una frase comprensibile.
Perché molte persone associano ancora gli investimenti a grandi capitali, mercati complessi e persone esperte in giacca e cravatta davanti a uno schermo.
La realtà, però, è molto diversa.
Investire non significa essere ricchi.
Significa iniziare a costruire qualcosa per il proprio futuro.
Ed è proprio qui che entra in gioco uno degli strumenti più semplici, sottovalutati ed efficaci che esistano: il Piano di Accumulo del Capitale, o PAC.
Cos’è davvero un PAC?
Tecnicamente, un PAC è un investimento effettuato tramite versamenti periodici.
Ma ridurlo a questa definizione sarebbe limitante. Perché un PAC, in realtà, è soprattutto un metodo.
Un modo per:
- smettere di rimandare;
- creare disciplina;
- costruire gradualmente capitale nel tempo;
- imparare a convivere con l’incertezza senza farsene paralizzare.
Anche con somme piccole. Anche partendo da zero.
Il più grande errore che vedo nelle persone
Molti pensano che per investire serva:
- tanto denaro;
- il momento perfetto;
- maggiore sicurezza.
E così passano gli anni.
Nel frattempo:
- il denaro fermo sul conto perde valore;
- il tempo scorre;
- l’inflazione lavora in silenzio;
- ma soprattutto… non si costruisce nulla.
La verità è che negli investimenti il tempo conta spesso più del capitale iniziale.
E il tempo è l’unica cosa che non possiamo recuperare.
“Aspetto il momento giusto”
Uno dei più grandi errori comportamentali degli investitori è credere che esista il momento perfetto per iniziare.
Quando i mercati salgono:
“Ormai è troppo tardi.”
Quando scendono:
“Aspetto ancora un po’.”
Risultato?
Molte persone rimangono ferme per anni, aspettando una sicurezza che i mercati — e la vita — non potranno mai dare.
Un PAC nasce proprio per questo. Per smettere di cercare il momento perfetto e iniziare invece a costruire con gradualità.
| Età inizio | Versamento mensile | Capitale potenziale a 65 anni* |
| 25 anni | 200€/mese | 380.000€ |
| 35 anni | 200€/mese | 190.000€ |
| 45 anni | 200€/mese | 85.000€ |
Il vero vantaggio del PAC non è finanziario. È psicologico.
Dal punto di vista della finanza comportamentale, il PAC è uno strumento estremamente intelligente, perché riduce alcuni degli errori più comuni:
- paura di investire;
- impulsività;
- tentativo continuo di prevedere i mercati;
- emotività durante i ribassi;
- paralisi decisionale.
In pratica, sostituisce le emozioni con un metodo. E spesso nei mercati non vince chi è più intelligente. Vince chi riesce a restare coerente abbastanza a lungo.
Il tempo fa cose incredibili
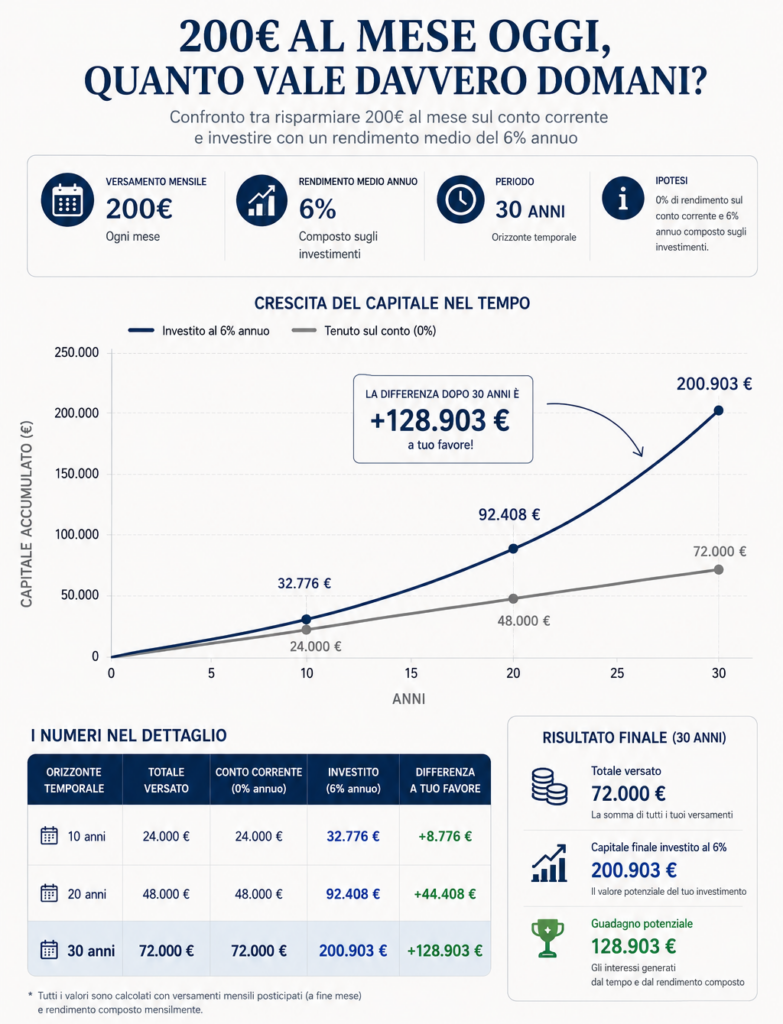
La parte più affascinante degli investimenti è che all’inizio sembra non succedere nulla.
I primi mesi:
- il capitale cresce poco;
- i risultati sembrano quasi invisibili;
- si ha la sensazione che “non ne valga la pena”.
Poi però il tempo inizia a fare il suo lavoro.
Ed è lì che accade qualcosa di straordinario: gli interessi iniziano a generare altri interessi. È il motivo per cui iniziare presto può fare una differenza enorme, anche con cifre apparentemente piccole.
La sicurezza non è tenere tutto fermo
Molte persone tengono grandi somme sul conto corrente perché le fanno sentire tranquille. Ed è comprensibile. Ma esiste una domanda importante che spesso nessuno si pone:
È davvero sicurezza vedere il proprio denaro perdere valore lentamente ogni anno?
L’inflazione non fa rumore.
Non arriva con un crollo improvviso.
Agisce lentamente.
Ed è proprio questo che la rende pericolosa.
Investire non significa diventare ricchi velocemente
Questo forse è il punto più importante. Investire seriamente non significa:
- fare scommesse;
- rincorrere il titolo del momento;
- diventare ricchi in pochi mesi.
Significa fare una cosa molto più semplice e molto più difficile allo stesso tempo: avere pazienza.
Continuare a costruire anche quando il risultato non si vede ancora.
Una riflessione finale
Spesso le persone pensano che il problema sia:
“Non ho abbastanza soldi per iniziare.”
Ma nella maggior parte dei casi il vero problema è un altro:
Aspettare troppo tempo prima di iniziare.
Perché il tempo, quando si parla di investimenti, può diventare il tuo miglior alleato oppure il tuo peggior nemico.
E forse il vero valore di un piano di accumulo non è soltanto economico. È che ti costringe a fare qualcosa che oggi è sempre più raro: pensare davvero al tuo futuro, alla tua situazione e gli obiettivi che desideri raggiungere.
Lascia un commento